Центр аналитики и внутреннего контроля
De Facto
Факты - наша валюта
Отчёт, по которому можно принять решение: что ценно для финансового директора в работе по экономической безопасности
Четверг, 14:20. Коммерческий директор в третий раз за день заходит к финансовому: новый крупный клиент, заказ на 12 миллионов, просит отсрочку на 60 дней, отгружать надо завтра — иначе уйдёт к конкурентам. Неделю назад, после получения справки, на 90% дублирующей установленный у него Спарк, от сотрудников СБ, финансовый директор заказал проверку контрагента у внешнего специалиста, и вот она пришла: тридцать страниц, анализ рынка, связи, судебные дела и аккуратный вывод «выявлены признаки повышенного риска». Ни одной цифры, которую можно положить на стол коммерческому директору, ни слова о том, отгружать или нет и на каких условиях, все как обычно — «ты умный, придумай что-нибудь сам».
При этом отчёт качественный — только в четверг в 14:20 «признаки» не конвертируются ни в решение, ни в аргументы для его обоснования. Отказать — значит получить конфликт с коммерскантами и привычное «финансы душат». Отгрузить — рискнуть двенадцатью миллионами. По «шкале исполнителя» работа выполнена, по «шкале заказчика» ценности в ней почти нет.
Это продолжение темы о том, что ценность работы по экономической безопасности определяет заказчик, а не исполнитель. Юристу нужно, чтобы вывод устоял в суде, а у финансового директора шкала своя: по отчёту должно быть можно принять решение о деньгах — к сроку и так, чтобы потом это решение можно было защитить перед всеми, кто будет возражать.
Теория, подтверждаемая практикой
1. Информация ценна, только пока она может изменить решение
Данная ситуация разобрирается в теории принятия решений. Рональд Ховард (1966) определил ценность информации как разницу между ожидаемым результатом решения, принятого с этой информацией, и без неё. Из можно сделать 2 вывода:
1. Информация, пришедшая после того, как платёж ушёл или товар отгружен, стоит ровно ноль, как бы тщательно она ни была собрана.
2. Информация, которая не может изменить выбор — например, «признаки риска» без рекомендации и цифр, — стоит немногим больше нуля, даже если пришла вовремя.
Финансовому директору эту логику объяснять не нужно: это та же стоимость денег во времени, только применённая к фактам. Своевременность входит и в понятие качественной информации в COSO: принцип 13 требует, чтобы информация была уместной и качественной — в том числе своевременной, актуальной, точной и полной, — а затраты на неё соотносились с пользой.
2. Больше страниц — не больше пользы
Исполнителю кажется, что толстый отчёт защищает его от упрёка «недоработали» (и спора по сумме счета). Исследования говорят об обратном - обзор работ об информационной перегрузке в бухгалтерском учёте (Хартманн и Вайсенбергер, 2024) вывел: после определённого порога объёма информации точность решений, как правило, снижается, а доля сигналов, которые человек реально использует, падает. Тридцать страниц не делают решение точнее — они делают менее вероятным, что три ключевых факта вообще будут замечены.
3. График или таблица: когнитивное соответствие
Финансовый директор живёт в таблицах, но это не значит, что ему всё нужно давать таблицей. Айрис Весси (1991) сформулировала теорию когнитивного соответствия: решение принимается быстрее и точнее, когда форма представления совпадает с задачей. Сравнить варианты, увидеть тренд или соотношение — задача для графика. Найти точную сумму, сверить цифру — для таблицы. Отчёт, в котором сравнение спрятано в таблице из сорока строк, а точные суммы — в диаграмме без подписей, заставляет читателя переводить одно в другое в уме, и именно там рождаются ошибки.
И ещё: у финансового директора глаз именно на графики достаточно намётанный. Эдвард Тафти ввёл «коэффициент лжи» — отношение величины эффекта, показанной на графике, к величине эффекта в данных. Обрезанную ось, которая превращает колебание на 5% в «обвал» или «взлёт», именно финансовый директор заметит сразу (аудитор — тем более) и он же сможет, путем сопоставления с уже имеющейся информацией, быстро увидеть отклонения узкие места и пороговые значения.
4. Один и тот же риск в разной упаковке — еще немного о донесении информации
Амос Тверски и Даниэль Канеман (1981) показали: одни и те же варианты, описанные через выигрыши или через потери, приводят к разным решениям. Для отчёта это значит, что «вероятность неоплаты 30%» и «ожидаемый убыток 2,5 млн при марже 2,4 млн» — формально одна информация, только действует она по-разному. Финансовый директор понимает обе формы; коммерческий директор, которого предстоит убедить, — скорее вторую. Граница с манипуляцией очевидна: определенный акцент допустим, пока он не прячет данные и не подталкивает к заведомо убыточному решению.
Три вида проверок: «из базы», «углублённая» и под решение
Прежде чем говорить о том, как выглядит ценная проверка, посмотрим, что финансовый директор обычно получает, когда её заказывает. На рынке распространены два вида, и они сильно различаются по цене, но при этом похожи главным недостатком.
Проверка «из базы». Исполнитель выгружает карточку контрагента из коммерческой базы-агрегатора — реквизиты, учредителей, финансовые показатели, суды — и добавляет рейтинг надёжности. Быстро и дёшево. Но финансовый директор получает то, что его сотрудник мог бы выгрузить сам, плюс чужой рейтинг, рассчитанный по неизвестной ему методике. Часть данных к тому же годичной давности: бухгалтерская отчётность (если она вообще открыта) сдаётся раз в год. Сам по себе рейтинг полезен — это внешний взгляд и базовая частота, с которых разумно начинать, беда в том, что на нем обычно анализ заканчивается.
Проверка «углублённая». К базе добавляют маркетинг и конкурентную разведку: положение контрагента на рынке, его клиентов и конкурентов, ценовую политику, репутацию, иногда выезд на место. Это дороже и действительно информативнее — финансовый директор получает портрет компании. Но портрет — не решение. Конкретных предложений по рассматриваемой сделке в таком отчёте обычно нет: ни условий оплаты, ни лимита, ни обеспечения, ни оговорок в договор. Переводить портрет в решение финансовому директору приходится самому — в тот самый четверг, в 14:20.
Проверка под решение. Третий вид начинается не с базы, а с вопроса финансового директора («отгружать ли с отсрочкой и на каких условиях?») и заканчивается предложениями по этой сделке: какую часть взять предоплатой, какой лимит поставить, какое обеспечение потребовать, что прописать в договоре, — и сколько стоит каждый вариант. База и разведка в ней тоже есть, но только как сырьё.
| Вид проверки | Что даёт | Чего не даёт | Когда уместна |
| «Из базы» | Реквизиты, связи, суды, отчётность и рейтинг — быстро и дёшево | Оценки исполнимости конктерной сделки, физической проверки "бумажных" данных, рекомендаций | Первичный фильтр; отметка о проверке в досье осмотрительности |
| «Углублённая» | Портрет компании: рынок, клиенты, конкуренты, репутация, выезд | Предложений по условиям сделки и цены каждого варианта | Крупный или стратегический контрагент, долгосрочные отношения |
| Под решение | Рекомендацию по условиям сделки, цену каждого варианта, аргументы для оппонентов | Не заменяет базу и разведку — опирается на них | Решения о деньгах: отсрочка, аванс, лимит, обеспечение |
Дальше речь пойдёт именно о проверке «под решение»: как она выглядит, как считает риск и почему её главный вывод редко совпадает со стандартной рекомендацией службы безопасности.
Карточка решения вместо отчета
Для финансового директора желаемая «картинка» — это не схема связей, а страница, на которой видны рекоменадции. Мы называем её карточкой решения (рис. 1): вопрос, срок, рекомендация; три–четыре установленных факта с источниками; варианты в деньгах — график для сравнения, таблица для точных сумм; аргументы для тех, кто будет возражать. Всё остальное — в приложении, для проверки.
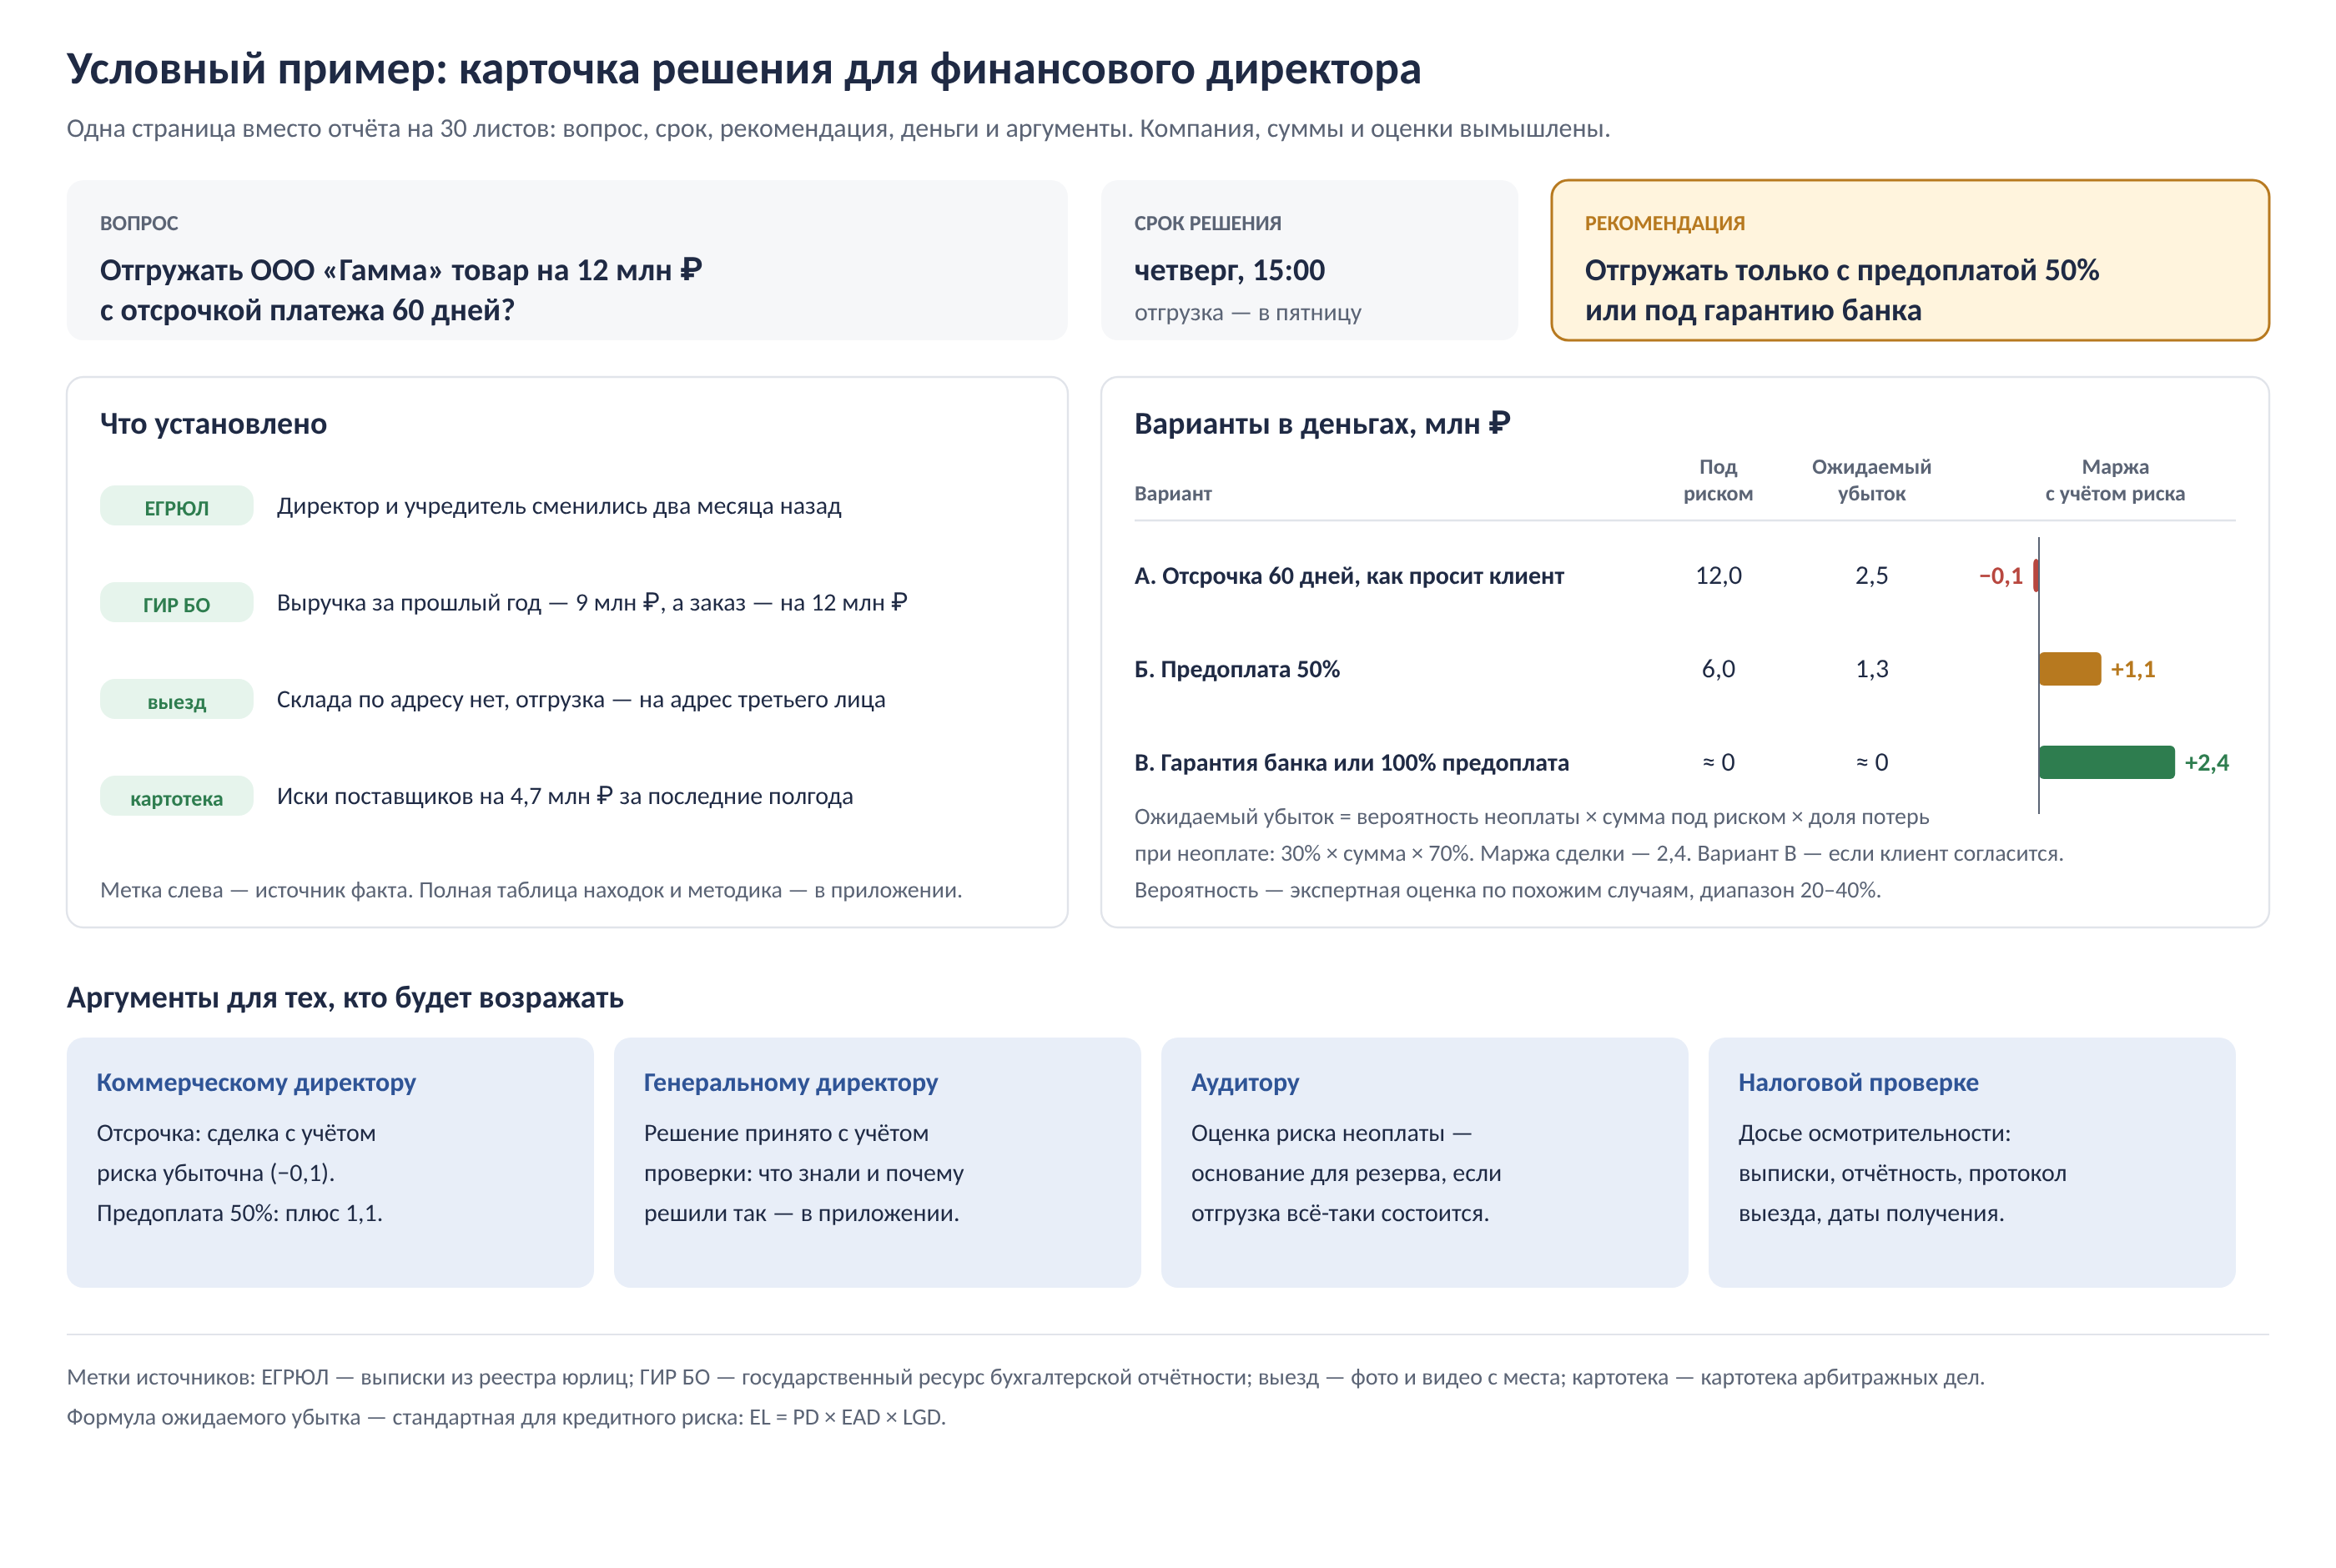
Рис. 1. Условный пример карточки решения: вопрос, срок, рекомендация, варианты в деньгах и аргументы для оппонентов. Компания, суммы и оценки вымышлены.
Порядок подачи — сначала агрегат в рублях, затем разобранные случаи с указанием, насколько они типичны, затем полная таблица в приложении. Карточка не заменяет отчёт, а делает его применимым — да, финансовые директора приучены разбираться в многостраничных документах (в отличие от...), однако выводы на 1 странице делают отчет более «выпуклым», а аргументы — понятными для оппонентов.
Как перевести «признаки» в цифру
Главное, чего обычно не хватает финансовому директору в отчёте по экономической безопасности — денежной оценки. Банки давно считают кредитный риск через ожидаемый убыток: EL = PD × EAD × LGD, то есть вероятность неоплаты, умноженная на сумму под риском и на долю, которую не удастся вернуть (так эту формулу записывает Базельский комитет по банковскому надзору). Для контрагента с отсрочкой на 12 млн, вероятностью неоплаты 30% и потерями при неоплате 70% ожидаемый убыток — около 2,5 млн. При марже 2,4 млн сделка с учётом риска убыточна; при предоплате 50% — плюс 1,1 млн; под гарантию банка — почти вся маржа сохраняется, если клиент согласится.
При этом необходимо оговориться: вероятность неоплаты для конкретного контрагента — экспертная оценка, а не измерение. Поэтому мы даём её диапазоном и опираемся на частоту похожих случаев. Точность здесь не главное. Главное, что решение становится явным и сравнимым: видно, сколько стоит каждый вариант и за что именно платит компания, выбирая его.
«Переложить все риски на контрагента»: самая дорогая рекомендация
Ожидаемый убыток — только половина расчёта. Вторая половина — цена защиты от него, и её чаще всего не считают. Типичная рекомендация службы безопасности звучит так: переложить риски на контрагента. Поставщикам — только постоплата, никаких авансов; покупателям — только предоплата. В отчёте это выглядит безупречно: аванс не потерян, дебиторской задолженности нет, риск «нулевой» (и СБ эффективна).
Только риск никуда не делся — он просто сменил владельца. Отсрочка платежа — это кредит, Гражданский кодекс так её и называет: коммерческий кредит (ст. 823 ГК РФ). Поставщик, которого заставили кредитовать покупателя, заложит в цену стоимость денег на срок отсрочки и надбавку за риск неплатежа — теперь уже с вашей стороны. Возьмём для примера стоимость денег 18% годовых (ключевая ставка Банка России на момент подготовки статьи — 14%, а кредиты бизнесу, особенно малому и среднему, существенно дороже): 60 дней отсрочки — это около 3% цены только за финансирование. При закупках на 300 млн в год, идущих с такой отсрочкой, получаем чистый расход порядка 9 млн, которых не видно ни в одном отчёте службы безопасности, зато хорошо видно в себестоимости. При этом оговоримся - «чистый расход» предполагает, что фирма не накручивает плату за риск, пользуясь своим монопольным положением «работающего с отсрочкой». Автор данной статьи видел увеличение цены на более, чем 100% от подобного «универсального торгового дома».
Насколько дорогой бывает отсрочка, показывает классическое условие «2/10 net 30»: скидка 2% за оплату в течение 10 дней, иначе — полная цена через 30. Отказываясь от скидки, покупатель, по расчёту Митчелла Петерсена и Рагурама Раджана (1997), фактически берёт кредит под 43,5% годовых. Правило «только постоплата» нередко означает отказ именно от таких скидок (и сотрудничества с реальными производителями, которые, в отличие от перекупов, вынуждены и так замораживать средства в засах и незавершенке).
Есть и вторая цена — отбор. Надёжный поставщик, у которого есть другие покупатели, на долгую отсрочку не согласится или поднимет цену; согласится тот, кому некуда деваться или кто рассчитывает отыграться на качестве. Джордж Акерлоф описал этот механизм на рынке «лимонов»: когда покупатель не различает качество и ставит всем одинаково жёсткие условия, рынок вымывает лучших (о том же — в статьях «Коррупционный сэндвич» и «Дешёвый исполнитель»). А на стороне продаж зеркальное правило «только предоплата» стоит выручки: клиент уходит к конкуренту, который даёт отсрочку. В карточке на рис. 1 это вариант В — выгодный, только «если клиент согласится».
Экономика права давно сформулировала принцип, который здесь нарушается: риск должен нести тот, кто может предотвратить потерю или справиться с ней с наименьшими затратами (Гвидо Калабрези называл такого участника cheapest cost avoider). Перекладывать риск на того, кому он обходится дороже, чем вам — значит переплачивать за безопасность (именно за функцию безопасности, а не за снижение риска. Сравните его с наймом профессионала, который будет готов погружаться дальше базы и выезжать на место).
Поэтому мы считаем не риск сам по себе, а полную стоимость каждого варианта: ожидаемый убыток плюс цена защиты от него. Цена защиты это скидка, от которой вы отказываетесь; проценты, которые поставщик заложит в цену; комиссия банка за гарантию или аккредитив; вероятность потерять сделку, умноженная на маржу. Нередко дешевле всего принять часть риска на себя — с лимитом, поэтапной оплатой и контролем исполнения, — чем платить контрагенту за то, чтобы он нёс его целиком.
Стандартная служба безопасности эту цену не считает: её шкала — «не потерять аванс», и с этой шкалы постоплата всегда выглядит победой. Мы считаем, потому что смотрим на сделку глазами финансового директора: для него риск, проданный контрагенту втридорога, — такой же убыток, как невозвращённый аванс, только растянутый на год, спрятанный в цене и замаскированный под минимизацию риска.
Скорость: к платёжному прогону, а не к концу проекта
У финансового директора свой календарь: платёжный период, отгрузка, закрытие месяца, бюджетный комитет, отчёт банку по ковенантам. Ценность проверки определяется не тем, когда исполнитель закончил работу, а тем, успел ли результат к ближайшему решению. По Ховарду, после решения она равна нулю.
Практически это означает две вещи. Первая — считать срок от даты решения назад: «ответ нужен к 15:00 четверга» — это и есть техническое задание, всё остальное вторично. Вторая — давать предварительный «светофор» в течение нескольких часов, а полный отчёт — к сроку, когда он понадобится для досье: красный — не отгружать без предоплаты, жёлтый — отгружать с обеспечением, зелёный — стандартные условия. Предварительный ответ с пометкой «уточняется» имеет ценность выше точного ответа на следующей неделе
Аргументы для оппонентов: у финансового директора их четыре
Юрист спорит с одной стороной процесса. У финансового директора оппонентов больше, и каждый говорит на своём языке. Адам Галински и коллеги (2008) показали в переговорных экспериментах: участники, которых просили представить, о чём думает другая сторона, чаще достигали соглашений и создавали больше ценности для обеих сторон. Отчёт, который заранее говорит на языке каждого оппонента, делает как раз эту работу.
• Коммерческий директор думает о выручке и плане продаж. Аргумент — маржа с учётом риска и вариант, при котором сделка всё-таки состоится: не «отказать», а «отгрузить с предоплатой 50%».
• Генеральный директор и собственник думают о деньгах и о том, кто ответит, если что-то пойдёт не так. Аргумент — сравнение вариантов в рублях и зафиксированный процесс решения.
• Внутренний аудитор / контролёр спросит, на чём основаны оценки дебиторской задолженности и резервов. Аргумент — документированная оценка риска с датами и источниками.
• Налоговая проверка спросит, проявила ли компания должную осмотрительность при выборе контрагента. Аргумент — досье: выписки, отчётность, протоколы, даты их получения.
Заметьте: ни один из этих аргументов не требует от отчёта большей «глубины». Он требует, чтобы эта глубина была переведена на четыре языка.
Где финансовый директор — не тот заказчик
При этом есть граница, которую стоит сразу обозначить. Финансовый директор — правильный заказчик, когда проверяется внешний риск или чужая зона: контрагент, дебитор, закупки, склад, продажи. Но если проверка касается того, за что он отвечает сам, — платёжной дисциплины финансовой службы, учётной политики, собственных согласований, — заказчиком должен быть собственник или совет директоров. Иначе это самопроверка, о которой мы писали в статьях «Почему контроль нельзя поручать менеджменту» и «Смотря кто считает»: результат зависит от того, кто считает, а отчёт, заказанный проверяемым, слабее любого оппонента.
Хорошая новость: эта граница работает и в пользу самого финансового директора — независимая проверка его зоны, заказанная собственником является лучшим аргументом в споре о том, что финансовая служба работает чисто.
Что требует закон и стандарты
Российское регулирование не говорит о «ценности отчёта», но несколько норм прямо определяют, что финансовому директору понадобится от проверки.
Статья 19 Федерального закона № 402-ФЗ «О бухгалтерском учёте» обязывает организовать внутренний контроль совершаемых фактов хозяйственной жизни. Методологическую рамку даёт COSO: принцип 13 требует уместной и качественной информации — в том числе своевременной, актуальной, точной и полной — и соотнесения затрат на неё с пользой.
Статья 54.1 НК РФ сохраняет право на уменьшение налоговой базы, в частности, при условии, что обязательство по сделке исполнено стороной договора или лицом, которому оно передано по договору или закону (п. 2). ФНС требует оценивать осмотрительность при выборе контрагента не формально (письма от 10.03.2021 № БВ-4-7/3060@ и от 25.04.2023 № БВ-19-7/126@), а в судебной практике, в том числе ВАС РФ, сложились критерии: условия сделки и их коммерческая привлекательность, деловая репутация и платёжеспособность контрагента, риск неисполнения обязательств, наличие у него необходимых ресурсов. Досье по этим пунктам и есть аргумент для налоговой проверки.
Генеральный директор отвечает за убытки, если действовал недобросовестно или неразумно (ст. 53.1 ГК РФ). По разъяснению Пленума ВАС РФ (постановление от 30.07.2013 № 62, п. 3), неразумность считается доказанной, в частности, если решение принято без учёта известной информации или без действий по получению необходимой и достаточной информации, обычных для деловой практики. Платёжные и кредитные решения обычно готовит финансовый директор — значит, документ «что мы знали и почему решили так» защищает обоих.
Часто задаваемые вопросы
1.Разве финансовому директору не нужны все детали?
Нужны — но в приложении и с возможностью пересчитать (еще лучше — мы точно знаем — отдельно направленный Excel-файл). На первой странице — решение, деньги и срок; в приложении — таблица находок, методика и расчёт, который его сотрудники могут проверить сами. Финансовый директор доверяет цифре, которую может пересчитать.
2.Откуда брать вероятность неоплаты для одного контрагента?
Это экспертная оценка, поэтому её дают диапазоном и опирают на базовую частоту похожих случаев, а не на впечатление. Смысл расчёта не в точности, а в том, чтобы варианты стали сравнимыми в рублях.
3.Чем плоха проверка «из базы», если она дешёвая и быстрая?
Ничем, если понимать её место: это первичный фильтр и отметка о проверке в досье осмотрительности. Решения о сделке она не даёт — рейтинг посчитан по компании, а не по сделке, и ничего он не говорит об условиях, на которых с этим контрагентом можно работать по данной продукции.
4.Почему бы не работать со всеми только по постоплате — это же безопасно?
Безопасно для аванса, но не для денег компании. Отсрочка — это коммерческий кредит, и поставщик заложит его стоимость и свой риск в цену, а надёжные поставщики могут и вовсе отказаться. Считать нужно полную стоимость варианта — ожидаемый убыток плюс цену защиты — и выбирать минимальную, а не нулевой риск любой ценой.
5.Не превращается ли «перевод на язык оппонента» в манипуляцию?
Нет, если данные одни и те же для всех, рамка не прячет неудобное и выдерживает открытое объяснение.
6.Может ли финансовый директор заказать проверку своей службы?
Может, но её результат будет слабым аргументом: это самопроверка. Если проверяется зона ответственности финансового директора, заказчиком лучше быть собственнику — это защищает и компанию, и самого финансового директора.
7.С чего начать?
С одного правила: ни одна проверка контрагента не уходит заказчику без карточки решения — вопрос, срок, рекомендация, варианты в рублях и аргументы для оппонентов. Остальное — приложение.
Вывод
Финансовый директор измеряет работу по экономической безопасности не глубиной и не объёмом, а тем, можно ли по ней принять решение о деньгах к сроку и защитить это решение. Рейтинг из базы и портрет компании — полезное сырьё, а не итог проверки. Информация после платежа стоит ноль; «признаки риска» без рекомендации не выдерживают первого же разговора с коммерческим директором; а риск, переложенный на контрагента, не исчезает — он возвращается в цене. Ценностью на шкале финансового директора является риск в рублях вместе с ценой защиты от него, своевременная информация и аргументы на языке каждого, кто будет возражать: коммерции, собственника, внутреннего аудитора и налоговой.
Наш девиз — «Факты — наша валюта». Для финансового директора это буквально: факт становится ценным, когда переведён в рубли, сроки и аргументы. Если вы хотите получать проверки, по которым можно принимать решения, начните с экспресс-диагностики — и посмотрите, как выглядит карточка решения по вашему реальному вопросу.
Использованные материалы:
Committee of Sponsoring Organizations of the Treadway Commission (COSO). Internal Control — Integrated Framework. 2013 — https://www.coso.org/
Hartmann M., Weißenberger B. E. Information Overload Research in Accounting: A Systematic Review of the Literature // Management Review Quarterly. 2024. Vol. 74, № 3. P. 1619–1667. — https://doi.org/10.1007/s11301-023-00343-7
Tversky A., Kahneman D. The Framing of Decisions and the Psychology of Choice // Science. 1981. Vol. 211, № 4481. P. 453–458.
Baron J., Hershey J. C. Outcome Bias in Decision Evaluation // Journal of Personality and Social Psychology. 1988. Vol. 54, № 4. P. 569–579. — https://doi.org/10.1037/0022-3514.54.4.569
Basel Committee on Banking Supervision. An Explanatory Note on the Basel II IRB Risk Weight Functions. — Basel: BIS, 2005. — https://www.bis.org/bcbs/irbriskweight.pdf
Petersen M. A., Rajan R. G. Trade Credit: Theories and Evidence // Review of Financial Studies. 1997. Vol. 10, № 3. P. 661–691 (рабочая версия — NBER Working Paper № 5602, 1996). — https://www.nber.org/papers/w5602
Akerlof G. A. The Market for «Lemons»: Quality Uncertainty and the Market Mechanism // Quarterly Journal of Economics. 1970. Vol. 84, № 3. P. 488–500.
Банк России. Решение о сохранении ключевой ставки на уровне 14,00% годовых от 11.09.2026. — https://www.cbr.ru/press/keypr/
Федеральный закон «О бухгалтерском учёте» № 402-ФЗ, ст. 19 «Внутренний контроль». — https://www.consultant.ru/document/cons_doc_LAW_122855/
Налоговый кодекс РФ, ст. 54.1 (п. 2); письма ФНС России от 10.03.2021 № БВ-4-7/3060@ и от 25.04.2023 № БВ-19-7/126@.
Гражданский кодекс РФ, ст. 823 «Коммерческий кредит».
Гражданский кодекс РФ, ст. 53.1; постановление Пленума ВАС РФ от 30.07.2013 № 62 «О некоторых вопросах возмещения убытков лицами, входящими в состав органов юридического лица», п. 3.
Фото: Л.А. Синицына, https://vk.ru/id690254912
Евдокимова А.В., 22/10/2026
Смежные материалы
Начните с экспресс-диагностики
За одну-две недели вы получите карту зон риска и поймёте, сколько стоит бесконтрольность в вашей компании. Соглашение о неразглашении заключаем до обсуждения деталей..
Производство
Розничная торговля
Оптовая торговля
Строительство
Общественное питание
СТО
Страховые компании
Прокат и раскат а/м
Шоу-бизнес
Химическая промышленность
Центр аналитики и внутреннего контроля
De Facto
Факты - наша валюта
Обеспечение экономической безопасности юридических лиц и ИП. Лицензия: № Л055-00106-78/00001076
Контакты
191317, Россия, Санкт-Петербург, пл. Александра Невского, 2 https://yandex.ru/maps/-/CTwgv8LM
Бизнес-центр Москва
Правовая информация
ИП Евдокимова Анастасия Валерьевна
ИНН: 781115880667
ОГРНИП: 321784700361238
Работаем по модели COSO и методологии ACFE. Факты — наша валюта.

